篇名
土地與建物之分開課稅與合併課稅
作者
許文昌
日期
2026/10/15
內文
我國現行不動產稅,採用土地與建物分開課稅者,如地價稅、房屋稅、土地增值稅及契稅等。採用土地與建物合併課稅者,如房地合一所得稅。
(一)土地與建物分開課稅之理由:
土地與建物之性質不同,土地價值隨時間經過而遞增,建物價值隨時間經過而遞減。如圖所示。因此,二者應分別訂價,分開課稅。是土地法第145條規定:「土地及其改良物之價值,應分別規定。」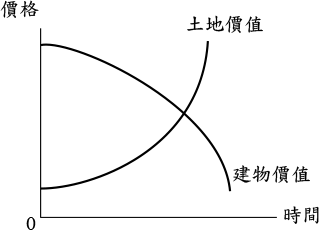
土地與建物之性質不同,土地價值隨時間經過而遞增,建物價值隨時間經過而遞減。如圖所示。因此,二者應分別訂價,分開課稅。是土地法第145條規定:「土地及其改良物之價值,應分別規定。」
- 地價稅之稅基,源自公告地價。
- 房屋稅之稅基,源自房屋標準單價。
- 土地增值稅之稅基,源自公告土地現值。
- 契稅之稅基,源自房屋標準單價。
(二)土地與建物合併課稅之理由: 基於建物與其基地一併交易,因此採實際交易價格課稅,無須再拆分為土地價格及建物價格。如房地合一所得稅即是。
綜上,早期以土地與建物分開課稅為主流,晚近則以土地與建物合併課稅為主流。因此,最近有地價稅與房屋稅合併為「不動產稅」之倡議,即是一例。
關鍵詞
土地與建物分開課稅、土地與建物合併課稅
延伸學習
該期刊-上一篇