各位同學好
本週專欄整理一個房地合一所得稅的訴願案,其涉及夫妻贈與+剩餘財產差額分配之取得日認定觀念,非常值得瞭解及釐清觀念,茲整理如下:
(一)主要爭點
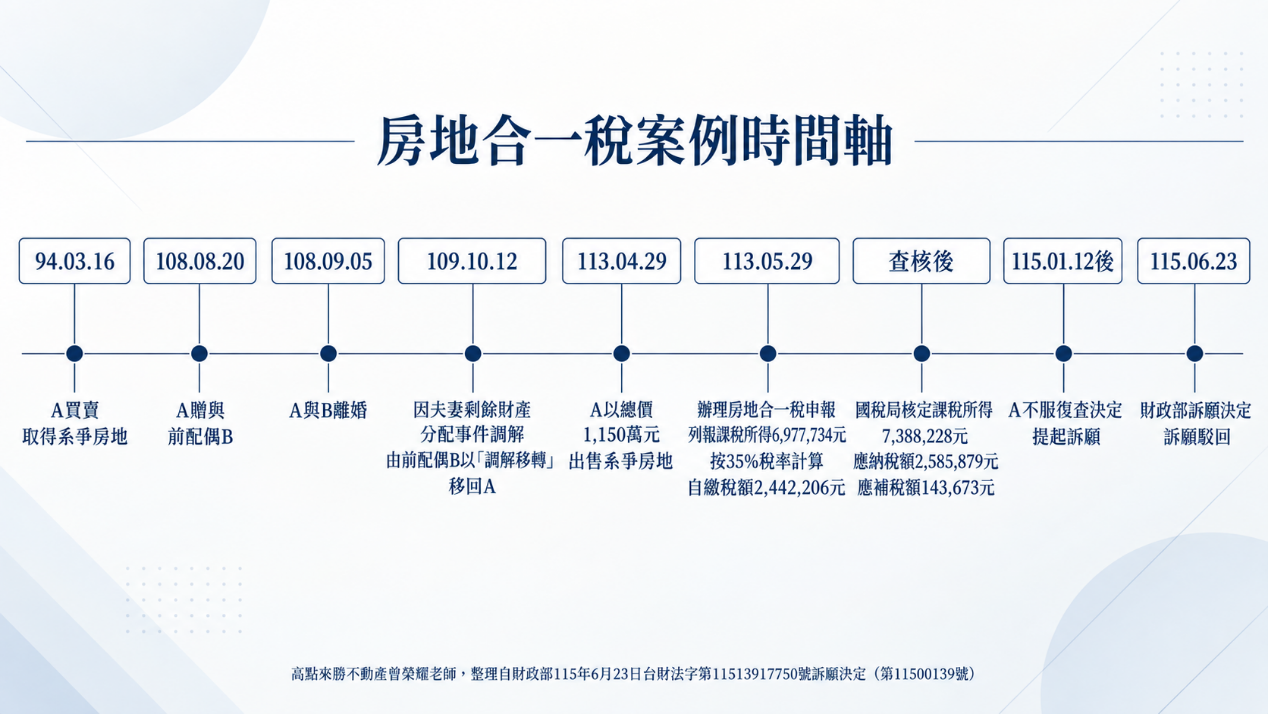
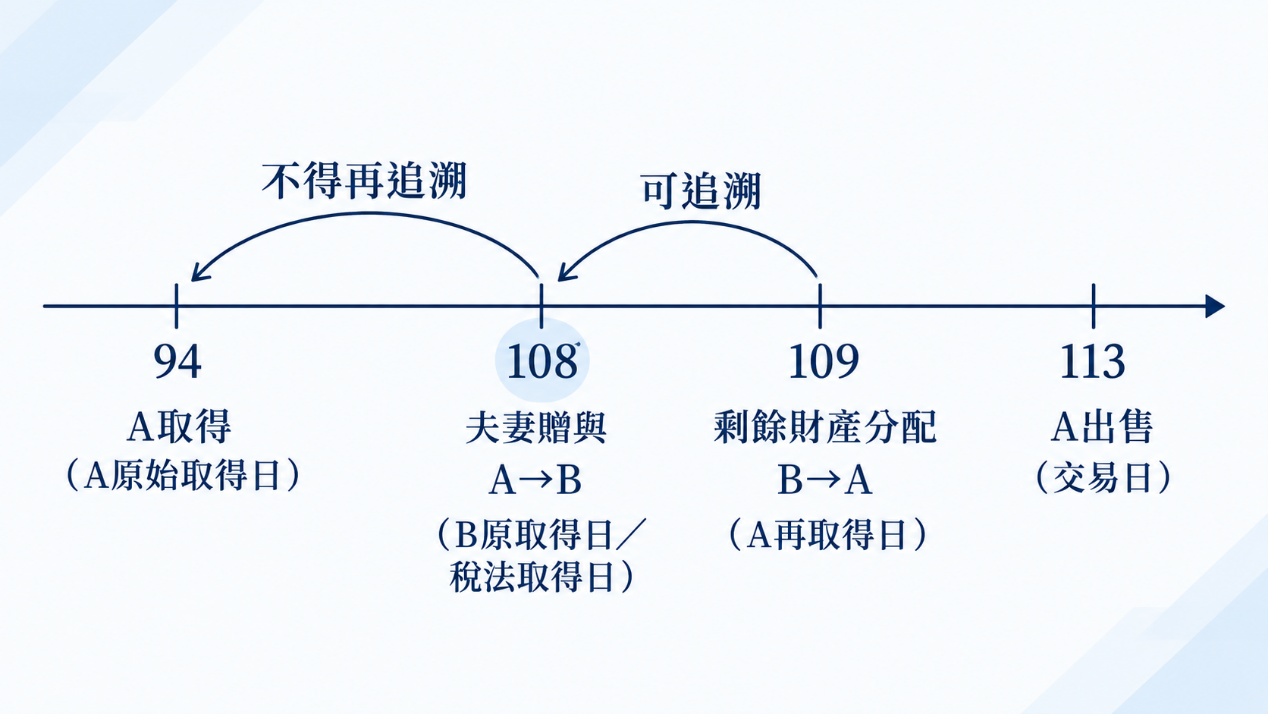
A於94年買入→ A於108年贈與配偶B → A、B離婚 → B於109因剩餘財產分配將房地移轉回A → A於113年出售。
- 系爭房地原係A於94年買賣取得,雖經贈與B後再因剩餘財產差額分配移回A,仍應以A於94年原始取得日為取得日,適用舊制房屋交易損益規定。
- 縱使無舊制適用,也應以夫妻持有系爭房地期間合併計算,而適用新制持有10年以上的15%稅率。
首先,要先注意兩個規定:
- 財政部106年3月2日台財稅字第10504632520號令:「個人取得配偶贈與之房屋、土地,適用遺產及贈與稅法第20條第1項第6款配偶相互贈與之財產不計入贈與總額規定者,出售時應以配偶間第1次相互贈與前配偶原始取得該房屋、土地之日為取得日,據以計算持有期間及認定應適用所得稅法第14條第1項第7類規定計算房屋之財產交易損益(以下簡稱舊制房屋交易損益)或依同法第14條之4規定計算個人房屋、土地交易所得或損失(以下簡稱新制房屋土地交易損益),並按該房屋、土地原始取得之原因,分別依所得稅法相關規定課徵所得稅。」
- 房地合一稅申報作業要點(以下簡稱申報要點)第4點第13款有關房屋、土地取得日之認定:「配偶之一方依民法第1030條之1規定行使剩餘財產差額分配請求權取得之房屋、土地、房屋使用權、預售房地、股份或出資額,為配偶之他方原取得之日。」
(三)訴願決定理由
按民法第406條規定,贈與係基於當事人雙方合意,一方以自己之財產無償給與他方,他方允受之契約;同法第1030條之1規範之夫妻剩餘財產分配請求權,乃夫妻婚姻關係消滅時,由財產少的一方對多的一方請求分配差額,係為債權的行使。由此觀之,前者為契約行為,後者屬單獨行為。復按同法第1018條規定,夫或妻各自管理、使用、收益及處分其財產,且我國夫妻財產制係採分別財產制為基礎之「法定財產制」,並無將夫妻財產逕視為同一經濟實體之法律基礎(最高行政法院104年度判字第129號判決參照)。所訴夫妻為同一經濟實體,應以訴願人原始取得系爭房地之日為取得日,適用舊制房屋交易損益一節,容難採據。
(四)曾老師整理說明
首先,本案財政部區分「因配偶贈與取得」與「因剩餘財產差額分配取得」二種取得原因。
其次,倘若94年A買入房地,108年A贈與配偶B,而B嗣後直接出售,在符合遺產及贈與稅法第20條第1項第6款規定之前提下,依財政部106年令,其取得日得回溯至夫妻第一次相互贈與前A於94年的原始取得日,因此就新舊制判斷而言,原則上適用舊制房屋交易損益規定。
然而,此案是B並未出售,而是於109年又因剩餘財產分配移轉回給A,由A再次取得,並由A於113年出售,因而A出售時的取得日,係屬剩餘財產差額分配,故依據前述申報要點規定,係以配偶他方B的原取得日,也就是A於108年贈與給B時。
同時,本案A係因夫妻剩餘財產分配取得系爭房地,與106年令所規範之「因配偶贈與取得」要件不同,故不得再援引106年令,將取得日從108年第二次向前回溯至A於94年的原始取得日。
(五)結果
依申報要點認定,A之稅法上取得日為108年8月20日,至113年4月29日出售時,稅法上持有期間超過2年、未逾5年,故適用35%稅率。